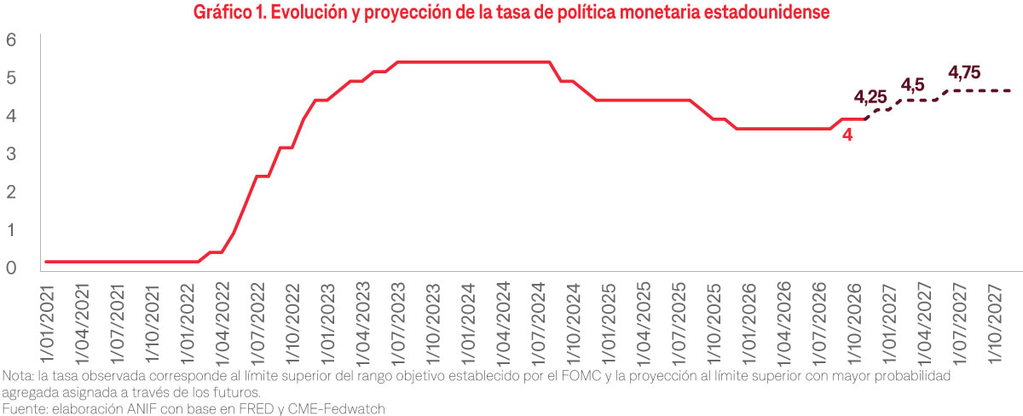
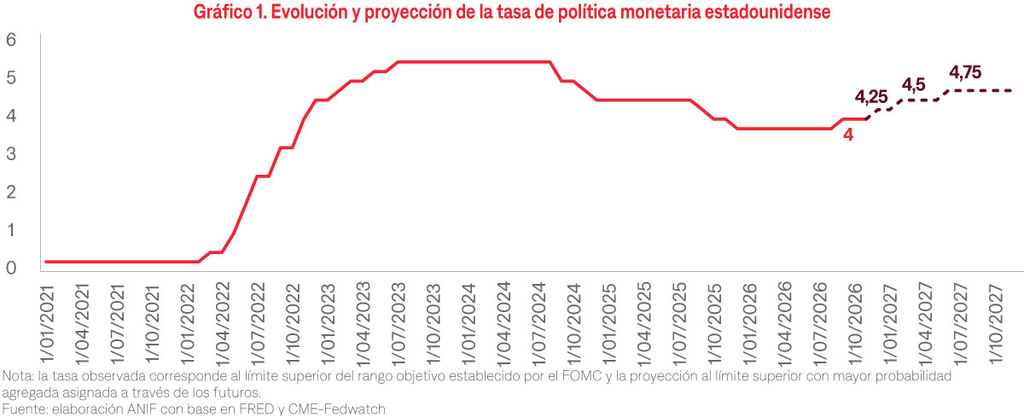
La Fed mantuvo su tasa de política entre 3,75% y 4,00%, bajo la necesidad de tener más tiempo e información para tomar decisiones de política monetaria.
La división al interior del Comité Federal de Mercado Abierto (FOMC, por sus siglas en inglés) evidencia desacuerdos sobre la necesidad de nuevos incrementos.
Los mercados anticipan que las tasas podrían alcanzar entre 4,50% y 4,75% al cierre de 2027.
Bogotá, octubre de 2026. News Press Service. La decisión del Comité Federal de Mercado Abierto (FOMC, por sus siglas en inglés) de la Reserva Federal (Fed) del 28 de octubre de 2026 ubicó el rango objetivo de la tasa de los fondos federales entre 3,75% y 4,00%.
De acuerdo con ANIF, esta decisión de mantener inalterada la tasa de política monetaria, después del incremento de 25 puntos básicos (pbs) efectuado en septiembre, refleja la complejidad del entorno macroeconómico estadounidense y las dificultades para direccionar la política monetaria en presencia de presiones inflacionarias y una actividad económica robusta.
Aunque la pausa evita profundizar el endurecimiento monetario, no implica que el ciclo restrictivo haya concluido. De hecho, la ausencia de unanimidad en la decisión, con dos miembros del Comité votando por un incremento de 25 pbs, evidencia que persisten distintas valoraciones sobre cómo cumplir el mandato dual, particularmente sobre el costo de esperar frente al costo de endurecer más las condiciones financieras.
Esta divergencia nace en un contexto en el que la fortaleza de la demanda agregada favorece la menor flexibilidad de la política, mientras el nivel de inflación, por encima del objetivo del 2%, mantiene abierta la posibilidad de nuevos incrementos.
Precisamente al mirar los últimos registros inflacionarios, es posible percatarse de que aún no se está dando la respuesta desinflacionaria deseada. En septiembre, el índice de precios al consumidor (IPC) aumentó 3,7% anual y su componente subyacente alcanzó el 2,6%. De igual manera, el índice PCE, la medida inflacionaria preferida por la Fed, registró una variación anual de 3,4% en agosto y de 3,0% al excluir alimentos y energía.
Ahora, la decisión de no incrementar de nuevo la tasa también reconoce que los efectos acumulados de las decisiones anteriores necesitan tiempo para transmitirse plenamente a la economía y que es oportuno evaluar nueva información antes de modificar el instrumento.
Bajo este contexto, el presidente de la Fed, Kevin Warsh, anunció la decisión de reducir las decisiones en materia de política monetaria desde las 8 actuales a 7 para 2027 y 6 en 2028 con el objetivo de contar con más tiempo y más información para tomar decisiones en tasas de interés.
En cuanto a las perspectivas de política monetaria, la decisión de octubre debe distinguirse de las expectativas que predominaban antes de la reunión.
Un día antes del anuncio, los futuros sobre tasas asignaban una probabilidad agregada cercana al 78% de que habría un incremento de 25 pbs.
Dado que este no fue el caso, las expectativas sobre lo que sucederá en diciembre y durante el próximo año se ajustaron alrededor de distintos incrementos.
Para la reunión de diciembre, se anticipa un incremento del rango objetivo de 25 pbs con una probabilidad agregada del 55%. En marzo el rango sumaría 25 pbs adicionales, ubicándose entre 4,25% y 4,5%, y en julio se experimentaría un nuevo aumento, de tal modo que el 2027 finalizaría con un rango objetivo entre 4,5% y 4,75%.
Esta trayectoria supondría un aumento acumulado de 75 pbs respecto al nivel actual y sería consistente con un escenario en el que la persistencia de la inflación obliga a mantener condiciones financieras restrictivas durante un periodo más prolongado.
ANIF