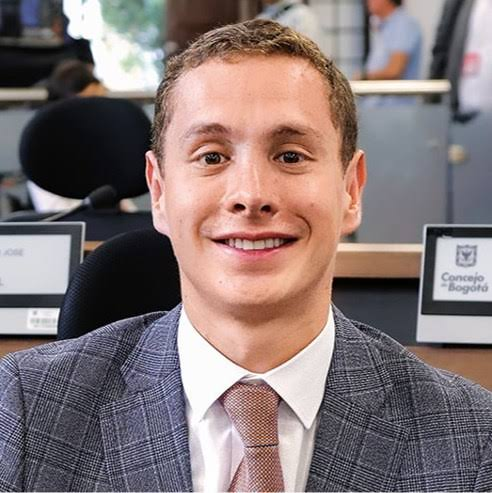
Bogotá, octubre de 2026. News Press Service. En un Informe de Actuación Especial de Fiscalización, la Contraloría de Bogotá reveló graves deficiencias en la ejecución de obras, pagos por conceptos no previstos, sobrecostos, prolongación de contratos de interventoría y fallas en el control del combustible destinado a los vehículos institucionales.
Entre los principales hallazgos se encuentran irregularidades que ya habían sido denunciadas por Uscátegui en proyectos de infraestructura para la justicia y la seguridad.
La Contraloría identificó observaciones con incidencia fiscal por $2.400 millones en la construcción de la Unidad de Reacción Inmediata (URI) de Suba y por más de $6.041 millones en el Centro Especial de Reclusión (CER II), ubicado en Puente Aranda, relacionadas con ítems no previstos durante la ejecución de las obras.
En el CER II, el plazo contractual pasó de 12 a 30 meses, mientras que las deficiencias en los estudios y diseños ocasionaron modificaciones técnicas y mayores costos. El organismo de control también cuestionó pagos asociados a la prolongación de las interventorías de ambos proyectos.
Estas irregularidades generan serios interrogantes sobre la planeación, la supervisión y los mecanismos de control de la Secretaría de Seguridad, que debieron prevenir retrasos y costos adicionales en obras fundamentales para fortalecer la infraestructura de justicia de Bogotá.
“Los recursos destinados a la seguridad de los bogotanos deben manejarse con absoluta transparencia. La ciudad necesita explicaciones claras sobre estos hallazgos, porque cada peso público debe estar debidamente justificado y cumplir su propósito. No podemos permitir que las deficiencias en la contratación y el control terminen afectando la capacidad institucional para enfrentar la inseguridad”, señaló el concejal Julián Uscátegui.
La auditoría también encontró deficiencias en el seguimiento al contrato interadministrativo suscrito con RENOBO para la adquisición de un predio destinado a equipamientos de justicia. Según la Contraloría, la Secretaría no suministró oportunamente información suficiente y detallada sobre retiros fiduciarios por $2.034 millones.
El informe señala que faltaban soportes para identificar las fechas, los valores, los conceptos, los destinatarios y las obligaciones contractuales asociadas a dichos movimientos. Aunque estos recursos no fueron cuantificados como un detrimento fiscal adicional, la falta de trazabilidad genera cuestionamientos sobre su seguimiento y supervisión.
Además, al 30 de septiembre de 2026, no se había concretado la adquisición, escrituración y entrega del predio, pese a que el valor del contrato había aumentado de $21.337 millones a $28.914 millones.
Por otra parte, el ente de control identificó observaciones con incidencia fiscal por $8.737 millones en contratos de suministro de combustible, relacionadas con consumos que no pudieron justificarse debidamente.
La Contraloría advirtió que la Secretaría no utilizaba el rendimiento en kilómetros por galón como indicador para verificar la correspondencia entre el combustible suministrado, las distancias recorridas y el consumo de los vehículos institucionales.
“Bogotá necesita saber qué ocurrió con estos recursos, quiénes tenían a su cargo la supervisión y qué medidas se tomarán para corregir las fallas identificadas. La transparencia no puede quedarse en discursos: debe reflejarse en controles efectivos, rendición de cuentas y resultados verificables”, insistió Uscátegui.
Finalmente, el concejal exigió a la Administración Distrital y a la Secretaría de Seguridad que respondan por las observaciones fiscales, expliquen el manejo de los recursos cuestionados, determinen las responsabilidades por las fallas de supervisión e informen las medidas correctivas que adoptarán para evitar que estas irregularidades se repitan.